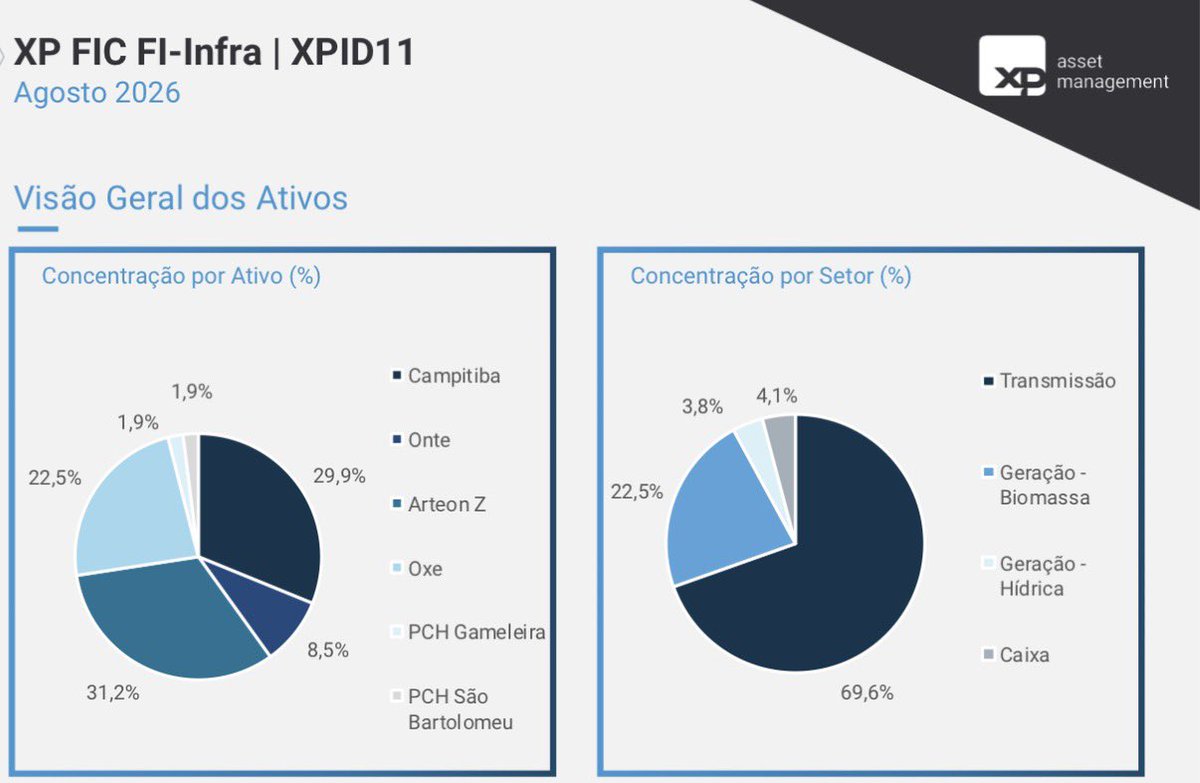
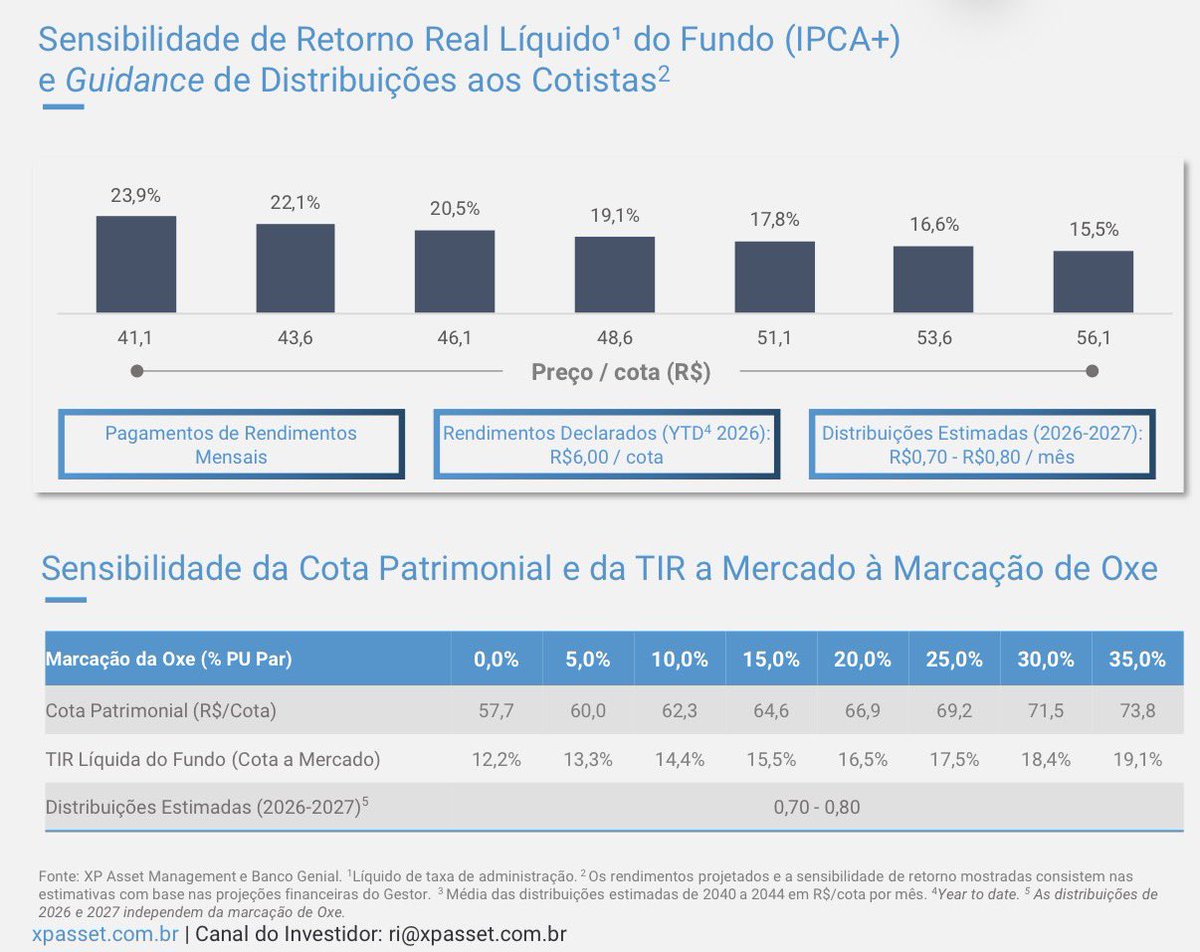
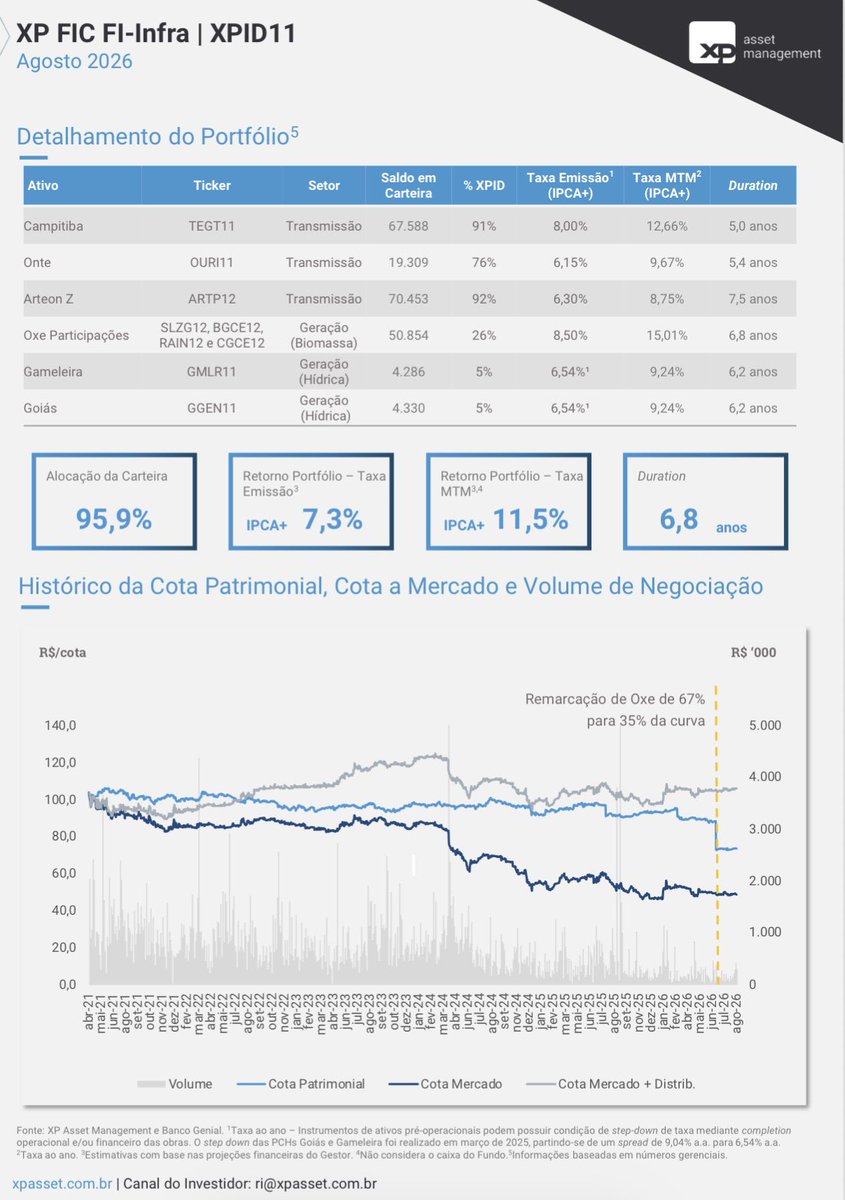
XP FIC FI-Infra #XPID11 Relatório mensal - Agosto 2026 🚨Fiinfra distressed pra quem gosta de assimetria, e de colocar mais risco na carteira em busca de maior retorno potencial em caso de recuperação de crédito ocorrer favoravelmente ao fundo. Pimentinha 🌶️ 🫑 💬em 09out26 fechou a cota negociada a R$ 48,80, tendo valorizado somente 1,24% nos últimos 30 dias. 🙋♂️Ainda é um Fiinfra para IQ - investidor qualificado. Por conta da concentração existente em seu portfólio. O Fundo possui investimentos em 6 projetos: (i) Ourilândia do Norte; (ii) Arteon Z; (iii) Transmissora de Energia Campinas-Itatiba; (iv) Oxe Participações; (v) Gameleira; e (vi) Goiás, representando alocação de 95,9% do patrimônio do Fundo. 🎯 Para 2026 e 2027, o guidance permanece entre R$0,70 e R$0,80 / cota. As distribuições de 2026 e 2027 independem da marcação de #OXE. Gestão disponibilizou um #guidance com fluxo anual futuro de distribuições, indicando haver entre R$ 125,7 e 174,1 /cota de distribuições esperadas. Interessante destacar que manteve um mínimo de R$ 0,70/cota por mês de 2026 a 2039, independente do cenário de haircut que ocorra em #OXE. Por sua vez, a banda superior varia de R$ 0,85/cota em 2028, de R$ 0,95/cota em 2028, até R$ 1,05/cota de 2030 em diante. 🤖relatório mostrou uma tabela de sensibilidade de efeito de marcação de OXE: ✔️para uma Marcação da Oxe (% PU Par) a 0,0% (pior cenário, de perda total), a Cota Patrimonial (R$/Cota) seria reduzida para R$ 57,7 e TIR Líquida do Fundo para Ipca+12,2%. ✔️para uma Marcação da Oxe (% PU Par) a 35,0% (melhor cenário que considerou, de perda parcial de 65,0%), a Cota Patrimonial (R$/Cota) seria reduzida para R$ 73,80 e TIR Líquida do Fundo para Ipca+19,1%. ⚠️Watch list: 1️⃣ #OXE: representava 22,5% do PL do fundo em Ago26. A marcação das debêntures foi reduzida de 67% para 35% do valor na curva, no 2T26, com redução de R$ 14,8/cota na cota patrimonial do fundo e redução da TIR líquida do fundo em aproximadamente 130 bps. As SPEs de OXE continuam em discussão com os debenturistas da 1ª e da 2ª emissões para definir os termos da reestruturação das dívidas, os quais devem ser objeto de uma nova AGD (a ser convocada após a conclusão das discussões). Próximo evento estimado para Des2026. 2️⃣#Campitiba: representava 29,9% do PL do fundo em Ago26. No 2Trim26, a taxa de emissão de Ipca+8% (carrego) estava marcada a Ipca+13,04% (Mtm), com duration de 5,2 anos (prazo 13,3anos). A debênture sênior inadimpliu em mar25, que é a dívida onde #XPID1 é credor, mas o fundo tem o fluxo em garantia com senioridade e vem usando a conta reserva para pagar sua PMT. A outra debênture (mezanino), que também está inadimplente, está no #XPIE11, mas a discussão ali está em executar o penhor das ações da sub holding e leiloar judicialmente a empresa. Resumo da situação de Campitiba, que gestão explicou numa live anterior: t.co/YVp4B2bx6d 🖇️Documentos Rg Ago2026 t.co/NlL5kasj6q Rg 2Trim26 t.co/xOOLGsvM1q 👨💼No RG de Ago26, indicava um VP de 73,76/cota, com base em Estimativa da cota de 31 de julho de 2026. Mas no site da CVM o VP diário indica que foi elevado para R$ 76,09/cota, com base em 08out26, pegando parte da valorização por queda da taxa de juros. t.co/cPEEsopETS 📚Fatos Relevantes #Recompra de Cotas - prazo da consulta formal prorrogado até 21 de outubro de 2026. Diante do descasamento observado entre o valor patrimonial das cotas da Classe e o preço de negociação no mercado secundário, gestão deseja implementar mecanismo de recompra de cotas de emissão da Classe, para cancelamento imediato, observadas as condições previstas na regulamentação vigente e no Anexo da Classe. Justificativa: Em 17/08/2026, o valor patrimonial da cota era de R$ 73,42, ao passo que o valor de mercado era de R$ 48,49, o que representa um deságio de aproximadamente 33,96%.

Fii News Paper@fiinewspaper
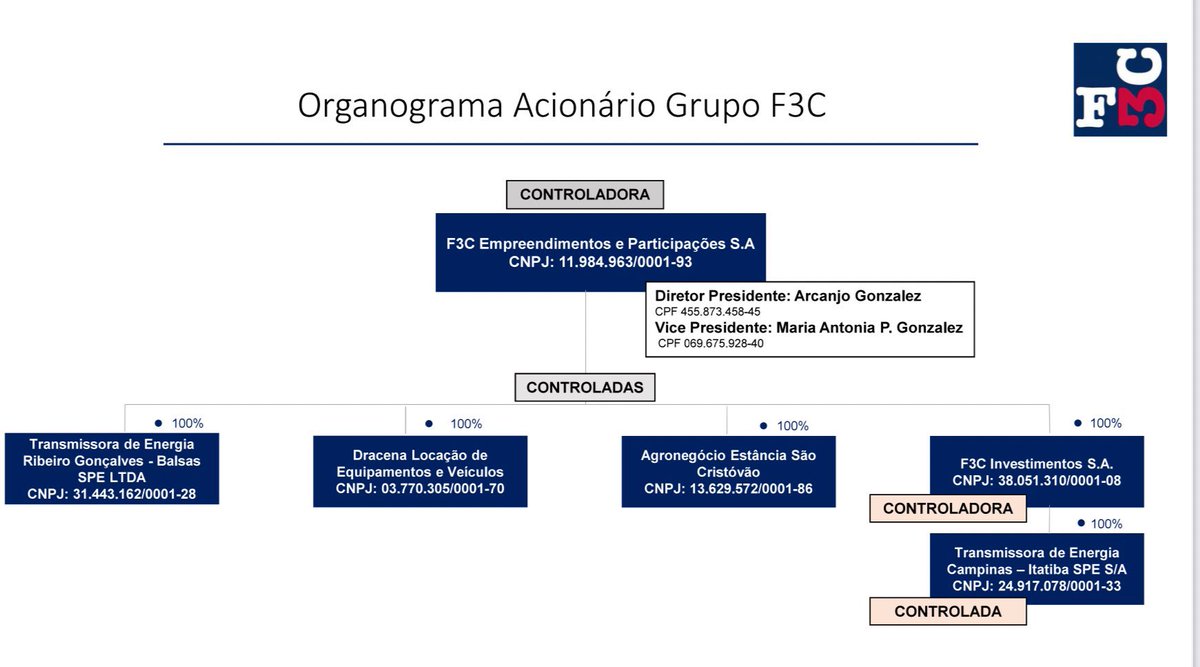
Alô ☎️gestor #XPID11 e #XPIE11 🤖Mande um vídeo 🎥explicando a situação da Transmissora #Campitiba: 🚨a debênture sênior inadimpliu em mar25 no #XPID1 mas o fundo usou a conta reserva para pagar sua PMT, e a outra debênture (mezanino) está inadimplente no #XPIE11 desde dez24. Exposição à Dívida de #Campitiba: ▶️#XPID11 23,8% do PL (sênior) IF #TEGT11 | ISIN BRTEGTDBS006 https://t.co/0924wpqjal ▶️#XPIE11 7,3% do PL em F3CI (mezanino) sem IF/Isin (Debênture Privada) https://t.co/JelbfAjpK8 🤷♂️O devedor #Campitiba é o mesmo que inadimpliu no #XPIE11 em dez24, qual a diferença entre a debênture que #XPID11 investiu e a que detém o #XPIE11? Por que o devedor #Campitiba não pagou o fundo #XPID11, se tinha dinheiro em caixa suficiente para quitar o valor integral em mar25? E a próxima PMT, poderia usar novamente a conta reserva, a escrow permitirá reter fluxo da RAP até repor nova PMT de saldo neste fundo reserva? O #XPID11 tem garantias suficientes para proteger seu capital, estão com senioridade em nível da SPE, inclusive o penhor das ações de #Campitiba? E o #XPIE11, suas garantias são subordinadas, então em nível da holding, dentre as quais tem o penhor das ações da controladora #F3CI e aval dos acionista, a execução do #XPIE11 seria uma execução mais complicada que da operação do #XPID11 ? Quanto tempo levará para judicialmente resolver o impasse com o devedor, até que isto ocorra o penhor do fundo de reserva de uma PMT e a cessão dos recebíveis irão permitir o #XPID11 continuar recebendo? A gestão do #XPID11 acredita em 100% de recovery desta operação? Quais as medidas que a gestão já adotou para acionar o devedor judicialmente?

- 1 réponses
- 1 partages
- 9 j'aime
- 899 vues