📄 #IFRA11 — Novo Documento
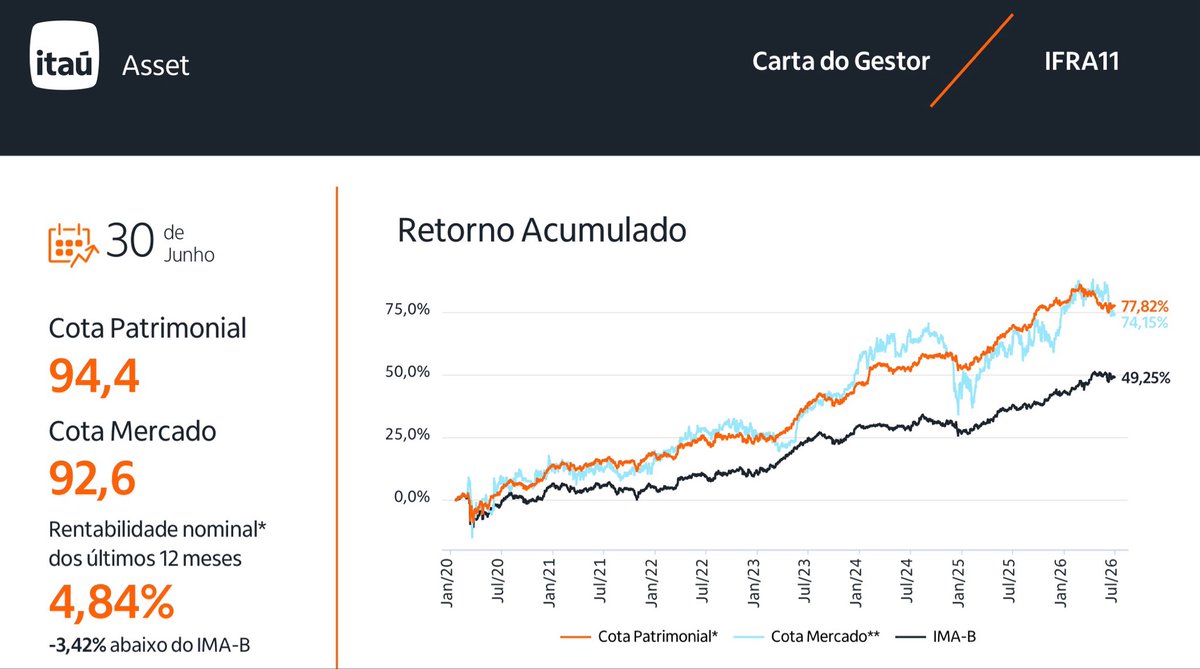
FI ITAUINFRA (IFRA) - Carta do Gestor - Setembro/2026
💬 duas tendências ajudaram a empurrar para cima os spreads de crédito: a cesta de papéis que compõem o IDA IPCA-Infraestrutura abriu 38 pontos-base em setembro, afetando todos os fundos do mercado, inclusive os fundos fechados e listados, como o IFRA.
✔️Em contrapartida, o cupom das NTN-Bs fechou de forma expressiva, com a NTN-B 2037, vértice com duration mais próxima àquela da carteira do fundo, fechando 44 pontos-base, neutralizando parcialmente o efeito da abertura dos spreads.
📚devido ao “delay” de contabilização do IPCA sobre o preço das debêntures, essa distribuição foi afetada pela marca do IPCA de agosto, que registrou -0,32% de inflação no mês, patamar
ainda mais negativo do que a nossa expectativa, que era de -0,28%.
✔️Na medida em que o IPCA retornar ao território positivo, nos próximos meses, esperamos uma elevação nestes rendimentos.
✔️Sobre a carteira de crédito do fundo, informamos que os fundamentos
continuam sólidos e, olhando para frente, o carrego da carteira encontra-se em patamar muito atraente, da ordem de 1,58% de spread acima do benchmark do fundo.
Documento:
🔗 Ver documento publicado
t.co/xfetDYJCXo
📄 #IFRA11 — Novo Documento
FI ITAUINFRA (IFRA) - Carta do Gestor - Agosto/2026
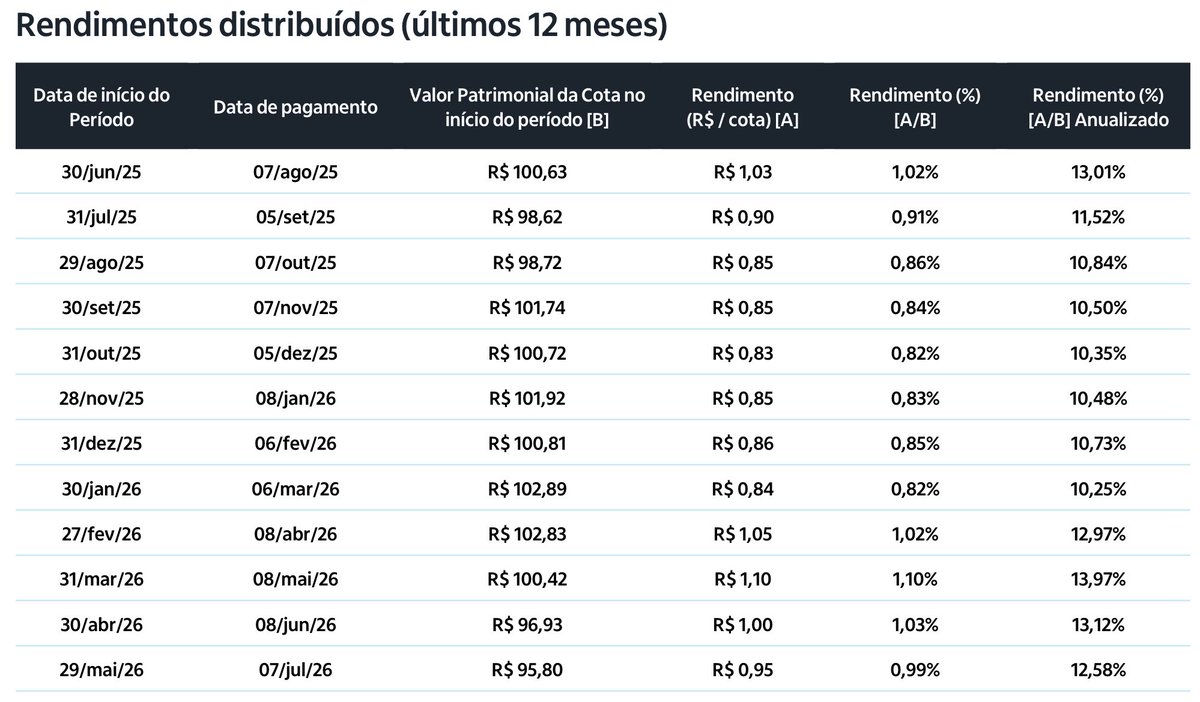
💬 Em relação aos dividendos, a distribuição de agosto, que foi paga aos cotistas no início de setembro, foi de R$ 0,85 por cota, o que representa um retorno de 0,90% no mês e de 11,6% ao ano considerando os últimos 12 meses.
✔️O primeiro motivo para esta redução dos dividendos frente ao mês passado (que foi de R$ 0,90) é o menor número de dias úteis em agosto (21), ao passo que em julho foram 23 dias úteis.
✔️E o segundo (e mais importante) motivo é a expectativa do IPCA para o mês de agosto. Já vínhamos de um IPCA muito baixo em julho, de 0,07%, e, para agosto, a expectativa é que o IPCA registre a marca de -0,28%.
✔️Como mais de 90% do portfólio do IFRA é composto por debêntures indexadas ao IPCA, o efeito de um mês de deflação sobre os rendimentos do fundo é muito expressivo, o que se traduz em dividendos mais baixos.
🔗 Ver documento publicado
t.co/Z94Ozz46mI
📄 #IFRA11 — Novo Documento
[RE] FI ITAUINFRA (IFRA) - Carta aos Cotistas
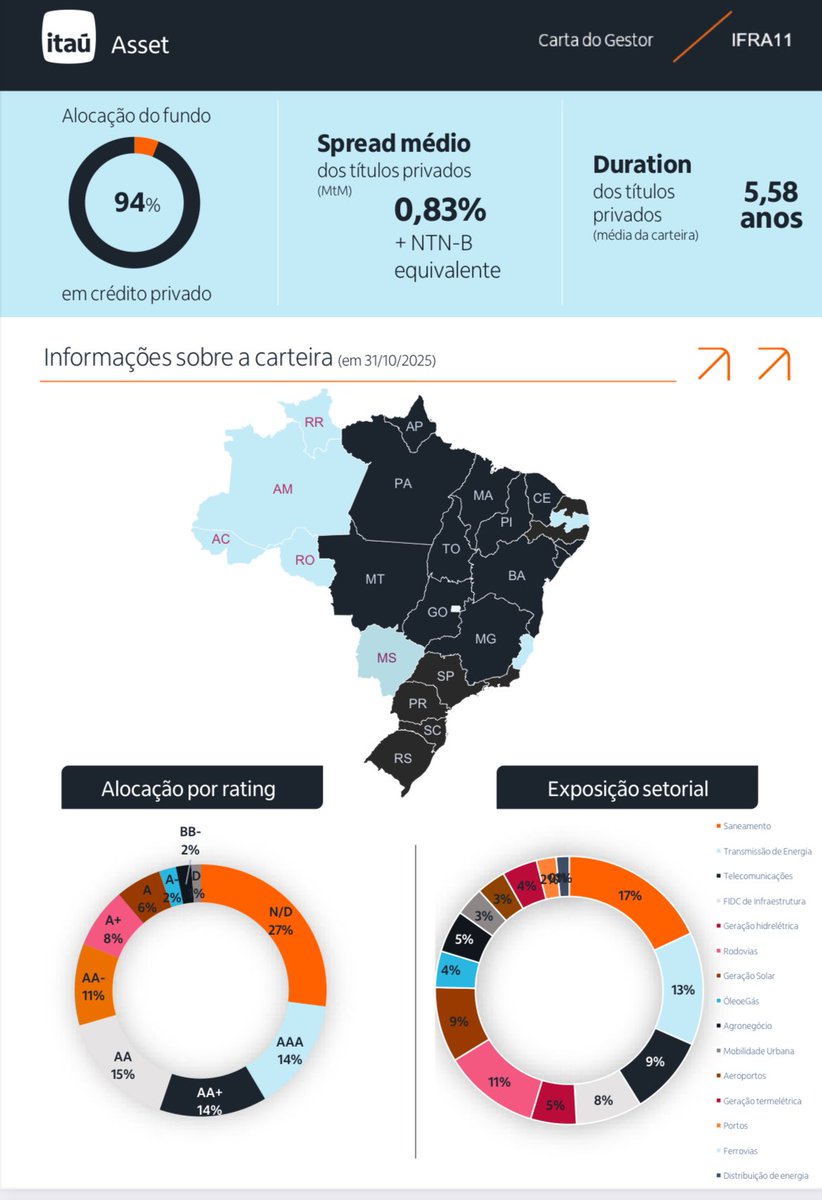
✔️ Alocação do fundo: 98% em crédito privado
✔️Spread médio dos títulos privados
(MtM): 1,25% + NTN-B equivalente
✔️Duration dos títulos privados (média da carteira): 5,29 anos
💬 dividendos: a distribuição de junho foi de R$ 0,95 por cota, o que representa um retorno de 1,0% no mês e de 11,7% ao ano se olharmos os últimos 12 meses.
✅Sobre a carteira de crédito, os ativos do IFRA seguem saudáveis e sem intercorrências.
Documento: [RE] Carta do Gestor - Junho 2026
🔗 Ver documento publicado
t.co/JR3q43gguF
#IFRA11 - Carta do Gestor - Maio 2026
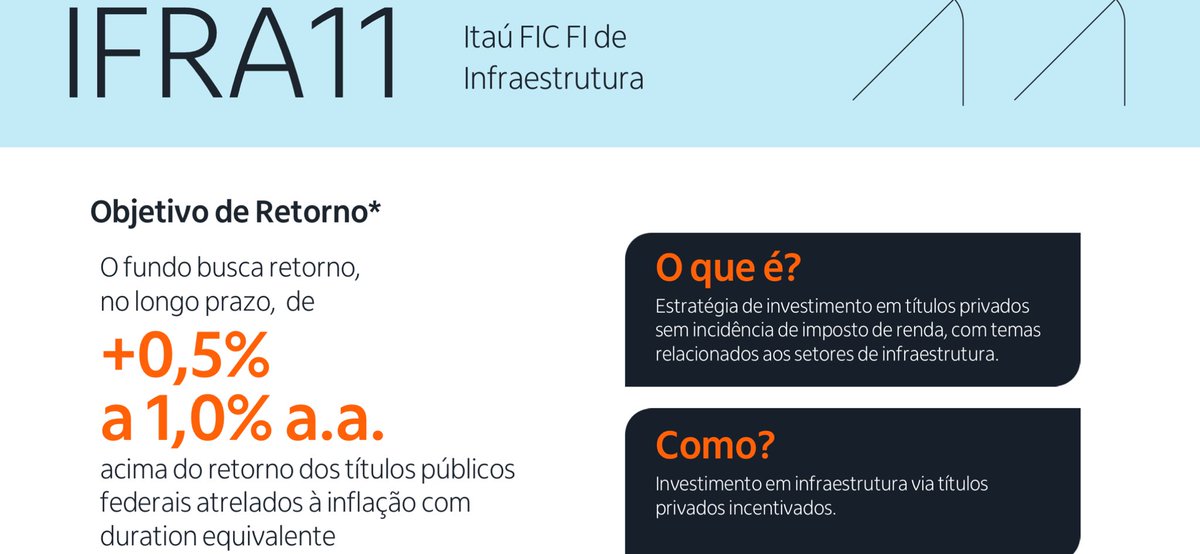
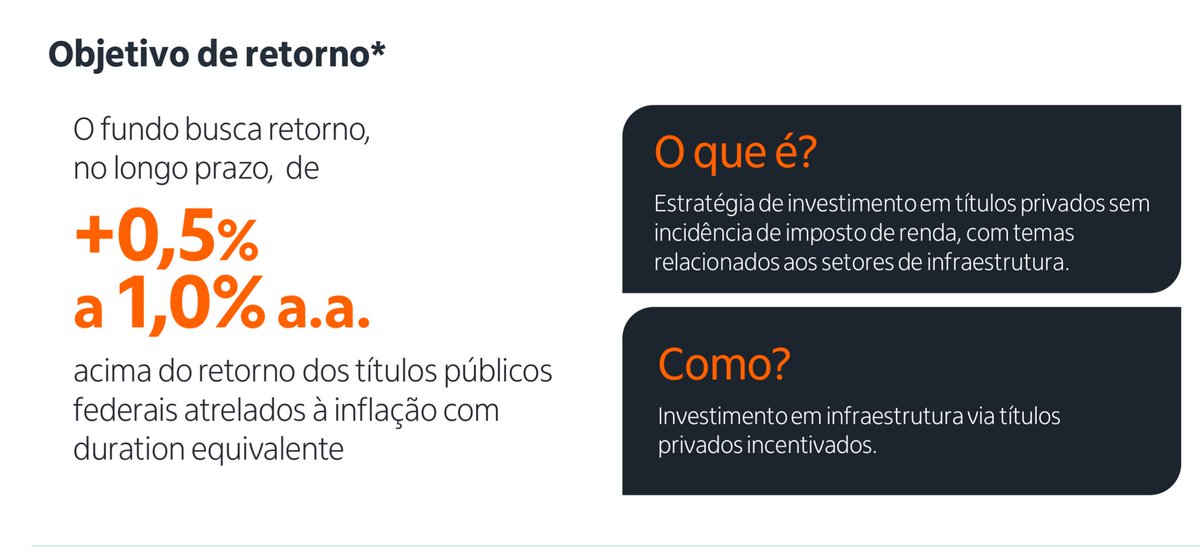
💬 O fundo busca retorno, no longo prazo, de +0,5% a 1,0% a.a, acima do retorno dos títulos públicos federais atrelados à inflação com duration equivalente
🤖a distribuição de maio foi de R$ 1,00 por cota, o que representa um
retorno de 1,04% no mês e de 12,5% ao ano se olharmos os últimos 12 meses.
✔️ os spreads de crédito seguem abrindo, em média 8 pontos-base ao final de maio em relação ao final de abril. Com esta tendência de aumento dos spreads, somada à abertura da curva real de juros (o cupom da NTNB 2032, por exemplo, abriu 12 pontos-base em maio), a cota patrimonial do IFRA recuou 0,13% em maio.
t.co/xfetDYJCXo
#IFRA11 - Carta do Gestor
Fevereiro 2026
🤖Embora os ativos do fundo relacionados ao grupo MEZ ainda não estejam em estresse de crédito, o aumento dos spreads de mercado sinaliza ao investidor ser prudente considerar estes 4,5% do portfólio como ativos de maior risco (High Yield) dentro da carteira.
🚨Caso estresse o crédito do grupo, mercado pode ajustar estes 4,5% ou mais, até entender não haver risco de perda.
t.co/xfetDYJCXo
Com base no relatório mensal de fevereiro de 2026 do fundo IFRA11 (Itaú FIC FI de Infraestrutura):
1. Perfil e Performance Econômica
O IFRA11 é um fundo focado em debêntures incentivadas (isenção de IR para pessoas físicas) com exposição diversificada a setores essenciais de infraestrutura.
• Rentabilidade: O fundo apresentou um retorno acumulado de 19,51% nos últimos 12 meses, superando o IMA-B (4,97% acima do índice). Em fevereiro de 2026, a cota patrimonial rendeu 0,76% e os dividendos foram de R$ 0,84/cota (12,2% a.a. nos últimos 12 meses).
• Composição: O portfólio está quase totalmente alocado em crédito privado (97%), com um spread médio de 0,78% + NTN-B equivalente e uma duration de 5,47 anos.
• Diversificação Setorial: Saneamento (16%), Rodovias (13%) e Telecomunicações (11%) são as maiores exposições. Essa pulverização entre 15 subsetores ajuda a mitigar riscos específicos.
2. Análise de Riscos e Eventos de Estresse
Embora o fundo apresente uma carteira sólida (80% com rating entre A e AAA), existem vulnerabilidades caso ocorram eventos de estresse macroeconômico ou setorial.
Ponto de Atenção: O relatório cita que houve uma "ligeira abertura dos spreads de crédito" em fevereiro devido à menor captação dos fundos. Em um cenário de estresse de liquidez, essa abertura pode se acentuar, penalizando o valor patrimonial no curto prazo.
Risco de Crédito e Concentração
O fundo possui ativos com ratings mais baixos ou sem rating.
• Evento de Estresse: Deterioração da capacidade de pagamento de um emissor relevante ou aumento generalizado da inadimplência no setor de infraestrutura.
• Impacto: Se um ativo de 2% ou 3% do PL sofrer um default ou rebaixamento severo, haverá perda direta no valor da cota e possível redução na distribuição de rendimentos.
🚨Destaque de risco a ser monitorado:
A exposição do fundo IFRA11 ao Grupo Mez Energia é um ponto de atenção relevante, especialmente pelo caráter pulverizado das emissões e pelo histórico recente do grupo no mercado de crédito.
1. Exposição Total em relação ao Patrimônio Líquido (PL)
O fundo possui exposição ao Grupo Mez através de cinco séries diferentes (Mez 1 a Mez 5), todas no setor de Transmissão de Energia. Somando os volumes financeiros:
• Mez 1 (MEZU12): 1,09% do PL (R$ 17,32 MM)
• Mez 3 (MEZT11): 1,49% do PL (R$ 23,70 MM)
• Mez 4 (MEZQ11): 0,93% do PL (R$ 14,84 MM)
• Mez 5 (MEZ511): 1,03% do PL (R$ 16,41 MM)
• (Nota: O relatório detalha estas séries principais, totalizando cerca de 4,54% do PL do fundo).
2. O que tem acontecido com o devedor?
O Grupo Mez Energia, que atua em projetos de transmissão de energia elétrica (leilões da ANEEL), tem enfrentado desafios que elevaram a percepção de risco pelo mercado:
• Dificuldades Operacionais e Financeiras: O grupo enfrentou atrasos na entrada em operação de algumas linhas e estouros de orçamento (capex).
• Reperfilamento e Negociações: o grupo poderá ter que renegociar prazos e condições com credores para evitar eventos de default.
• Ratings e Marcação: spread de mercado (MtM) desses títulos está significativamente acima do spread de aquisição (ex: Mez 1 saiu de 1,96% para 2,37% de spread), o que indica que o mercado está exigindo mais retorno para carregar o risco do papel.
3. Riscos de Exposição para o IFRA11
• Risco de Concentração Indireta: Embora cada série individualmente represente cerca de 1% do PL, a exposição agregada ao mesmo grupo econômico (~4,5%) é relevante. Um problema sistêmico na holding do Grupo Mez afetaria todas as debêntures simultaneamente.
Exposição variada ao grupo #MEZ#RIFF11 0,89% PL
#IFRA11 4,44% PL
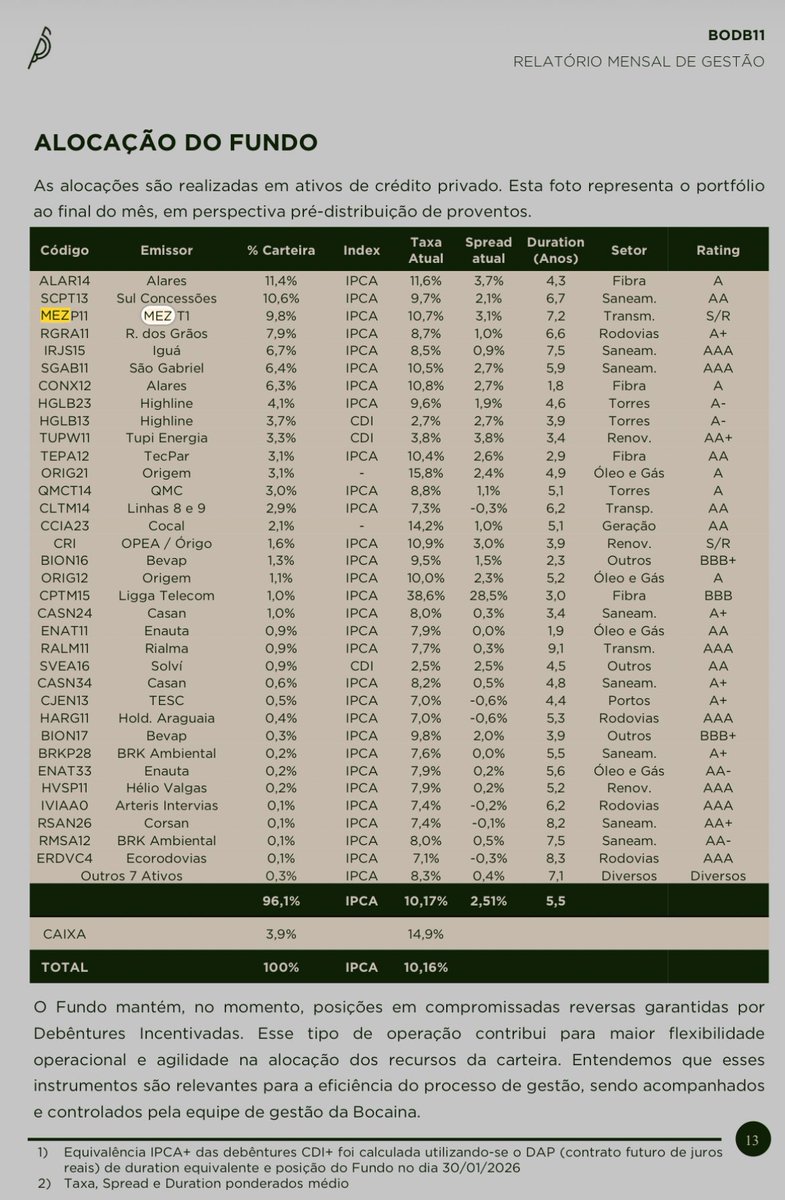
#BODB11 9,8% PL
🗞️MEZ e TCU chegam a acordo; empresa deve ficar com um ativo e devolver quatro
Camila Maia 13/02/2026
A negociação para uma solução consensual envolvendo cinco concessões de transmissão da MEZ no Tribunal de Contas da União (TCU) foi encerrada nesta sexta-feira, 13 de fevereiro, com acordo para manutenção da concessão MEZ 6 e devolução dos demais projetos, que serão relicitados no leilão de transmissão previsto para março.
O acordo ainda precisa ser aprovado pelo plenário do TCU. Para que os lotes sejam incluídos no leilão de 27 de março, a Agência Nacional de Energia Elétrica (Aneel) deve aprovar o edital com 30 dias de antecedência em relação à data da disputa. - Leia mais em: t.co/hjWRUxq0Pi
🤷♂️O que a MEZ defendia
A companhia defendia manter as concessões MEZ 6 e MEZ 8, ambas envolvendo projetos na região metropolitana de São Paulo, mas a conclusão foi pela manutenção de apenas um dos ativos, que terá a Receita Anual Permitida (RAP) e o prazo ampliados.
🚨Os contratos das concessões MEZ 7, 8, 9 e 10, foram estabelecidos valores significativos de multas, garantias e condições para o pagamento, além de solução jurídica que permitirá a devolução de forma imediata, viabilizando a adequada continuidade do planejamento setorial.
t.co/hjWRUxq0Pi
🎥Novela
A Mez 5 Energia S.A. propôs à ANEEL a devolução de três das oito funções de transmissão de seus projetos devido a atrasos e impossibilidade de conclusão até março de 2026, com as obras paralisadas. Esse processo, que visa a relicitação dos ativos, gera incertezas financeiras e colocou os ratings da empresa em observação negativa.
•Situação Atual: A MEZ enfrenta graves atrasos em projetos na região metropolitana de São Paulo, resultando em disputas de mercado e pressão para a retomada dos contratos.
•Negociação e Acordo: A MEZ buscava um acordo via Tribunal de Contas da União (TCU) para devolver quatro projetos (inicialmente falava-se em três de cinco), mantendo apenas um, de acordo com notícias recentes do MegaWhat.
•Impacto Financeiro: A devolução reduzirá significativamente as métricas financeiras da empresa, afetando suas debêntures, com a Fitch colocando o rating em Observação Negativa.
🗞️Em 10 de dezembro a Fitch colocou em observação negativa, mas manteve rating AAA: t.co/o7ar8hdaqL
A Observação Negativa reflete as incertezas sobre o resultado do processo de devolução de três das oito funções de transmissão do projeto proposta recentemente pela Mez 5 à (Aneel) e da subsequente negociação com debenturistas.
Caso a Aneel concorde com o pleito, ele ainda precisa ser aprovada pelos debenturistas. Uma devolução implicaria em redução significativa das métricas financeiras futuras do projeto, tornando o perfil financeiro incompatível com o rating atual.
PRINCIPAIS FUNDAMENTOS DO RATING
O rating reflete a existência de uma fiança do Itaú Unibanco S.A. que cobre todo o saldo das debêntures e até 2027. A fiança poderá ser liberada apenas após conclusão e operação de todas as funções de transmissão e declaração de completion financeiro do projeto.
A fiança pode ser executada em caso de declaração de vencimento antecipado ou ausência de fundos para pagamento do serviço da dívida, dentro do prazo de cura.❤️🩹
🚨A Observação Negativa será resolvida quando a Fitch tiver souber a decisão do regulador sobre o pleito de devolução ou sobre a possível renegociação com debenturistas.
📚📙Eztec: A MEZ Energia foi criada por Marcos e Mauricio Zarzur, respectivamente filho e neto do fundador do grupo Eztec, Ernesto Zarzur, e surpreendeu o mercado em dezembro de 2020, ao arrematar cinco dos 11 lotes ofertados em leilão, com lances agressivos, que chegaram a 70%. Na ocasião, a empresa afirmava ter como estratégia se fortalecer no segmento de transmissão, e defendia ter como diferencial contar com os conhecimentos técnicos e de gestão financeira da construtora Eztec.
🤖Carteira do #IFRI11 segue saudável e sem intercorrências. E gestão seguiu vendendo operações, na estratégia de rotação e diversificação do portfólio.
📚📖Relatório Mensal | Novembro 2025
t.co/tOXFEKFD8f
🎙️Comentário Mensal #IFRA11 e #IFRI11, Novembro 2025 t.co/GslYD5nVu1 via @YouTube
#IFRA11 - Carta do Gestor
Outubro 2025
▶️a distribuição de out25 foi de R$ 0,85/cota influenciado por uma inflação atribuída de 0,09% para mês.
☑️Ipca divulgado para Out25:
✔️Out2025: 0,09%
🤖Novas Projeções de IPCA da Anbima (11nov25)
✔️Nov2025: 0,23% (previam 0,15%)
✔️Dez2025: 0,48% (nova previsão)
t.co/xfetDYJCXo
#IFRA11#GBS#Sterlite
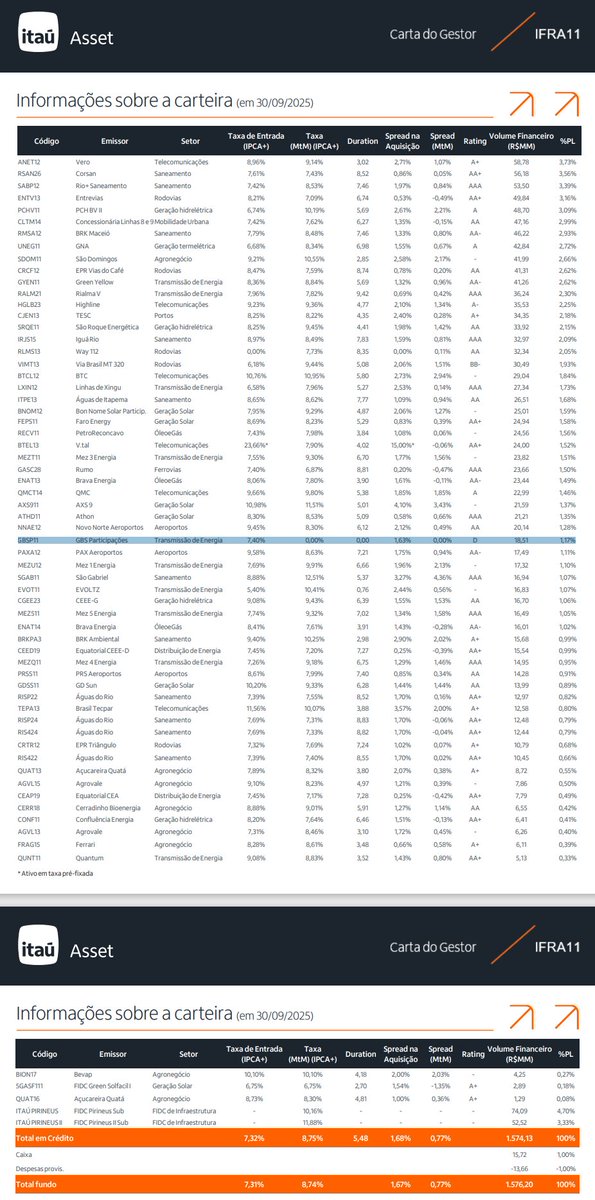
Possui, atualmente, 1,17% do PL em #GBSP11, debênture da GBS Participações, em valor de R$ 18,5mm na carteira do fundo #Fiinfra. Na Carta da Gestão de Julho25 foi comentado a respeito:
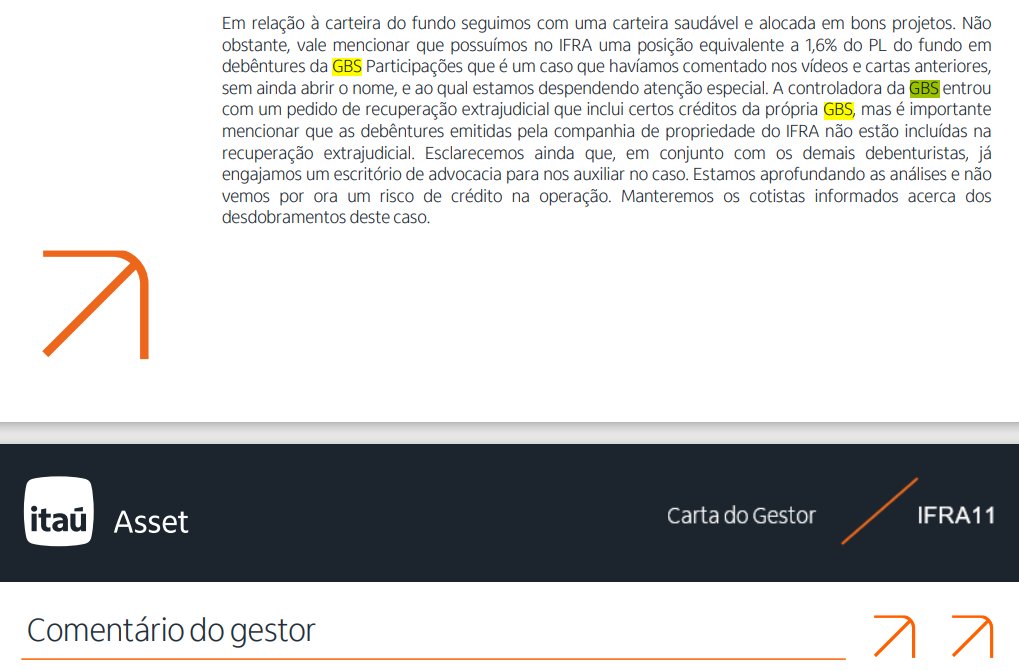
"possuímos no IFRA uma posição equivalente a 1,6% do PL do fundo em debêntures da GBS Participações que é um caso que havíamos comentado nos vídeos e cartas anteriores, sem ainda abrir o nome, e ao qual estamos despendendo atenção especial. A controladora da GBS entrou com um pedido de recuperação extrajudicial que inclui certos créditos da própria GBS, mas é importante mencionar que as debêntures emitidas pela companhia de propriedade do IFRA não estão incluídas na recuperação extrajudicial. Esclarecemos ainda que, em conjunto com os demais debenturistas, já engajamos um escritório de advocacia para nos auxiliar no caso. Estamos aprofundando as análises e não vemos por ora um risco de crédito na operação. Manteremos os cotistas informados acerca dos desdobramentos deste caso."
Relatório Gerencial - Setembro de 2025
t.co/xfetDYJCXo
Relatório Gerencial - Julho de 2025
Onde comentaram sobre GBS
t.co/exvEkTLjbN
Sobre os emissores
GBS Participações
A GBS Participações S.A. é uma sociedade que detém 100% da Goyaz Transmissão de Energia S.A., da Borborema Transmissão de Energia S.A. e da Solaris Transmissão de Energia S.A., que são concessionárias responsáveis pela construção e operação de três lotes de instalações compostos ao todo por dez subestações e cinco linhas de transmissão que somam 463 km e passam por 46 municípios em três estados: Goiás (Goyaz), Paraíba (Borborema) e Minhas Gerais (Solaris). Estes ativos correspondem aos lotes 4, 12 e 20 do Leilão 002/2018 de linhas de transmissão realizado pela ANEEL, que foram arrematados pelo Grupo Sterlite. Os contratos de concessão têm prazo de duração de 30 anos e, uma vez concluídos os ativos, as concessionárias receberão uma receita anual permitida (RAP) fixa durante todo o período da concessão.
Resumo feito por IA 💫✨
31 de jul. de 2025
A GBS Participações (emissora do #GBSP11) pediu recuperação extrajudicial em julho de 2025, citando dívidas de R$ 1,3 bilhão, junto com a sua controladora Sterlite Transmission. O processo visa a reestruturação de dívidas e busca suspender execuções e o vencimento antecipado de debêntures, como as do #GBSP11, para lidar com uma crise de liquidez.
Detalhes da recuperação
Motivo:A empresa cita uma crise de liquidez, embora afirme que a situação é superável e não afetará a solidez das atividades.
Processo:A GBS e a Sterlite Transmission entraram com o pedido de recuperação extrajudicial.
Objetivo:O pedido busca a suspensão de execuções contra a empresa, a não declaração de vencimento antecipado de suas debêntures e a reestruturação de suas obrigações.
#GBSP11
Status:O pedido de recuperação impactou as debêntures GBSP11, levando ao vencimento antecipado dos títulos após um aviso do agente fiduciário em julho de 2025.
Ações dos credores:Os credores cujos créditos são abrangidos pela recuperação extrajudicial podem ter que aderir ao plano proposto.
10 de out. de 2025 — A GBS disponibilizará o valor total de R$ 100.000.000,00 (cem milhões de Reais) (“Valor do Leilão Reverso”) para aquisição de Debêntures GBS. Por meio do presente Aviso aos Debenturistas, a GBS PARTICIPAÇÕES S.A. (“GBS”), apresenta aos titulares de debêntures da 1ª (Primeira) Emissão, a oportunidade de participar de Leilão Reverso ("Leilão Holandês"), nos termos das Cláusulas 3.3 e seguintes do plano de recuperação extrajudicial (#RE) de GBS Participações S.A. (“GBS” ou “Emissora”), datado de 9 de setembro de 2025. Podem oferecer desconto igual ou superior a 30% (trinta por cento) sobre o valor nominal atualizado das Debêntures GBS (“Valor Nominal Atualizado” e “Desconto Mínimo”, respectivamente) da totalidade ou de parte das Debêntures GBS detidas por tal Debenturista.
t.co/mtGRZo6WYY
Fitch Ratings
t.co/E67I0HWxAK
31 de jul. de 2025 — Fitch Rebaixa Rating de Debêntures da GBS Para ‘C(bra)’; Corrige Erro
Fitch Ratings - São Paulo - 31 Jul 2025: A Fitch Ratings rebaixou para ‘C(bra)’ – de ‘AAA(bra)’/Perpectiva Negativa – o Rating Nacional de Longo Prazo da primeira emissão de debêntures da GBS Participações S.A. (GBS), no montante de BRL600 milhões, com vencimento em março de 2044.
O rebaixamento decorre da declaração de vencimento antecipado das debêntures, em virtude do anúncio do pedido de recuperação extrajudicial apresentado pela GBS e pela Two Square Transmissions Participações S.A. (Two Square, anteriormente Sterlite Brazil Participações S.A.), garantidora das debêntures e acionista da companhia.
A Fitch corrige um erro em suas comunicações anteriores, nas quais informou que uma inadimplência do acionista garantidor não causaria uma inadimplência da GBS sob a escritura das debêntures emitidas. A escritura, na realidade, prevê um evento de vencimento antecipado automático em relação à GBS no caso de requerimento de recuperação judicial, recuperação extrajudicial ou de falência apresentado pela acionista garantidora.
Histórico dos Ratings:
✔️GBS Participações S.A. – 1ª Emissão de Debêntures
✔️Data na qual a classificação em escala nacional foi emitida pela primeira vez: 21 de março de 2022.
✔️Data na qual a classificação em escala nacional foi atualizada pela última vez: 10 de outubro de 2024.
✔️A classificação de risco foi comunicada à entidade avaliada ou a partes a ela relacionadas, e o rating atribuído não foi alterado em virtude desta comunicação.
✔️Os ratings atribuídos pela Fitch são revisados, pelo menos, anualmente.
#IFRA11
Relatório Gerencial
Ref.: Abril/2025
▶️operação de 3,5% do PL (exposição direta e indiretamente) em observação devido a possíveis desdobramentos negativos de seu grupo controlador
t.co/oxspG4pHGlt.co/1mIKCF40Mz
X est relu en direct toutes les 30 secondes : profils, fils, recherche et conversations.
YouTube (flux public des chaînes), TikTok (les dernières vidéos publiques) et Instagram (la grille publique des profils) sont synchronisés en tâche de fond toutes les 30 minutes. Sans connexion, TikTok et Instagram se limitent à leurs publications les plus récentes, sans likes ni commentaires pour Instagram.
Aucun compte officiel d'Inazuma Eleven ou de LEVEL-5 n'est référencé sur Instagram ni TikTok ; leurs vidéos officielles sont sur la chaîne YouTube LEVEL5ch.